Депозитный счет НДС (ƏDV) в Азербайджане: как платить и учитывать
Автор: Ачо Сванидзе, сооснователь Caucasus ERPОпубликовано 8 мин чтения
Коротко
- Покупатель платит поставщику стоимость без НДС на банковский счет, а сумму НДС 18% отдельно на депозитный счет ƏDV поставщика; только так входящий НДС можно зачесть.
- НДС на депозитный счет нужно перечислить в течение одного рабочего дня с даты оплаты, при частичных оплатах пропорционально каждому платежу (статья 175.1.3 Налогового кодекса).
- Зачет происходит в том месяце, когда есть и полная оплата с НДС, и e-qaimə: что наступило позже, тот месяц и определяет зачет.
- Деньгами на депозитном счете можно платить НДС поставщикам, в бюджет и по импорту, но их нельзя вывести на расчетный счет; с 1 января 2027 года на 4 года добавится перевод в Фонд социальной защиты (Закон № 445-VIIQD).
- В Odoo нет локализации для Азербайджана, поэтому при внедрении мы заводим депозитный счет как отдельный журнал и делим оплату поставщику на две части.
Как устроена схема оплаты через депозитный счет
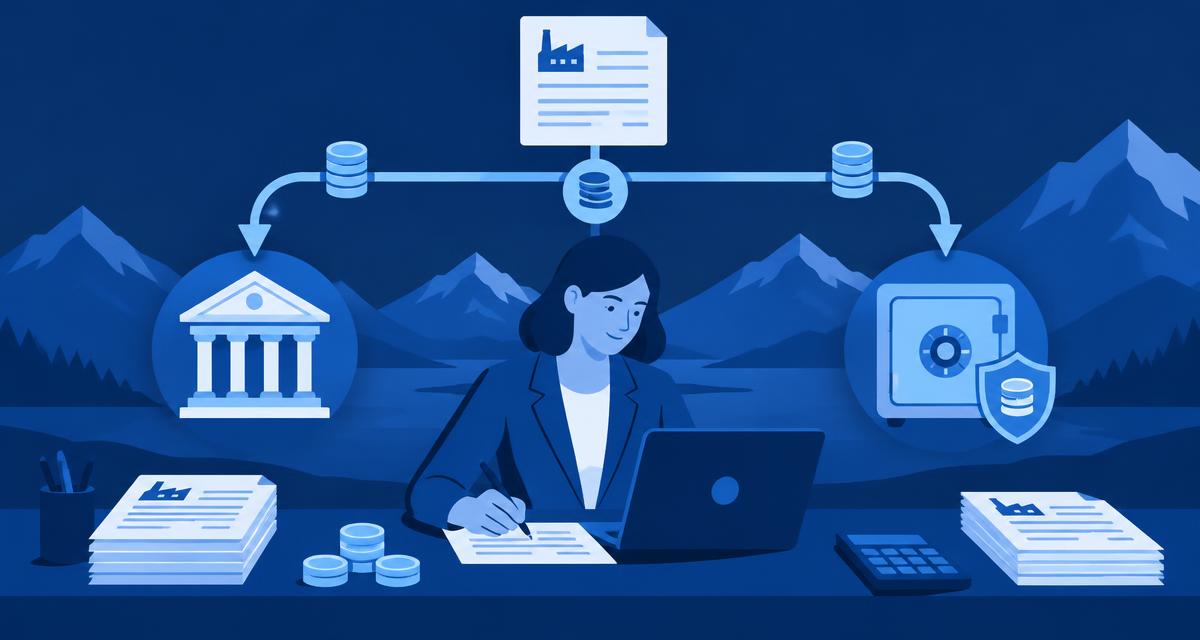
Депозитный счет ƏDV (ƏDV-nin depozit hesabı) нужен для одного: чтобы НДС по безналичным сделкам между компаниями шел не на расчетный счет продавца, а на контролируемый налоговой службой счет. Покупатель делит каждый платеж на две части. Стоимость без НДС уходит на банковский счет поставщика, а сумма НДС 18% на его депозитный счет. Если так не сделать, покупатель теряет право на зачет входящего НДС.
Схема действует с 1 января 2008 года. Правила утверждены постановлением Кабинета министров № 219 от 30 декабря 2007 года, а условия зачета закреплены в статье 175 Налогового кодекса. Налоговая служба объясняет цель прямо: предотвратить уклонение от НДС и обеспечить автоматизированный контроль в этой сфере.
О самой электронной счет-фактуре, сроках ее выписки и штрафах мы подробно писали в статье e-qaimə в Азербайджане. Здесь речь пойдет о деньгах: как платить, когда зачитывать и как не ошибиться.
Простой пример
Поставщик выписал e-qaimə на услуги: 10 000 манатов без НДС плюс 1 800 манатов НДС, итого 11 800. Покупатель делает два платежа:
| Платеж | Сумма | Куда |
|---|---|---|
| Стоимость | 10 000 AZN | Банковский счет поставщика |
| НДС 18% | 1 800 AZN | Депозитный счет ƏDV поставщика (по его VÖEN) |
У поставщика 1 800 манатов оказываются на депозитном счете. Этими деньгами он может заплатить НДС своим поставщикам или перечислить их в бюджет в счет своего НДС к уплате. У покупателя 1 800 манатов становятся входящим НДС к зачету.
Сроки и правила по статье 175
Ключевые требования статьи 175 Налогового кодекса удобно свести в таблицу.
| Норма | Что требует |
|---|---|
| 175.1 | Стоимость оплачивается с банковского или платежного счета покупателя на счет поставщика, а НДС на депозитный счет ƏDV. Бартер, взаимозачет и оплата через депозитный счет нотариуса приравнены к такой оплате |
| 175.1.1 | Зачет возникает, когда по полученной e-qaimə полностью оплачены стоимость и соответствующий ей НДС |
| 175.1.3 | Каждая оплата по e-qaimə считается отдельной операцией; НДС перечисляется в течение одного рабочего дня с даты оплаты стоимости, пропорционально сумме платежа |
| 175.2 | Зачитывается НДС, перечисленный безналично на депозитный счет; наличные, внесенные непосредственно на банковский счет поставщика, исключены. Та же норма ограничивает зачет долей использования в облагаемой деятельности |
| 175.9 | Квитанции, чеки, документы по наличным операциям и e-qaimə, оформленные не по установленной форме, не дают права на зачет |
| 175.14 | При факторинге стоимость платится на счет фактора, а НДС на депозитный счет продавца |
Когда именно зачитывается НДС
Самый частый вопрос бухгалтеров: в каком месяце брать НДС к зачету, если накладная и оплата пришли в разные месяцы. Разбор на Muhasibat.az дает простое правило: зачет происходит в том месяце, когда выполнены оба условия, то есть есть полная оплата с НДС и получена e-qaimə.
- Накладная и оплата в мае: зачет в мае.
- Накладная в мае, оплата в сентябре: зачет в сентябре.
- Оплата в мае, накладная в сентябре: зачет в сентябре.
- Аванс в апреле, услуга оказана и накладная выписана в сентябре: зачет в сентябре.
Отсюда практический вывод: в учетной системе входящий НДС нельзя признавать просто по дате счета поставщика. Нужна связка «накладная плюс оплата НДС на депозит».
Что можно делать с деньгами на депозитном счете
Работа со счетом идет в кабинете на new.e-taxes.gov.az (вход через ASAN İmza или SİMA Token), модуль «ƏDV-nin Depozit Hesabı». На главном экране видны баланс депозитного счета, «Naməlum sub-uçot hesabı» (неопознанный субсчет), а также суммы задолженности по НДС из распоряжений налогового органа: к взысканию («Alınmalı borc») и замороженная («Dondurulmuş borc»).
Через кнопку «Yeni köçürmə» доступны три вида переводов:
- «Digər sub-uçot hesaba»: НДС другому налогоплательщику по его VÖEN, либо по конкретной накладной («Qaimə üzrə», с серией и номером e-qaimə), либо как аванс («Avans üzrə»). Одним переводом можно оплатить несколько накладных.
- «Büdcəyə»: перевод в бюджет с указанием VÖEN казначейства и кода бюджетной классификации.
- «İdxala görə köçürmə»: оплата НДС при импорте по таможенной декларации или предварительно.
Перевод можно сохранить черновиком («Yadda saxla»), он попадет в «İmza gözləyən» и будет ждать подписи. Платежи в бюджет, отправленные до 11:30 рабочего дня, зачисляются в тот же день, а отправленные после 11:30 или в нерабочий день зачисляются на следующий рабочий день. Выписка за текущий месяц, квартал, год или произвольный период формируется в разделе «Hesab üzrə çıxarış», ее можно распечатать или скачать. Список всех переводов выгружается в Excel из раздела «Köçürmələr».
Чего сделать нельзя: перевести деньги с депозитного счета на свой расчетный счет или заплатить ими стоимость товара поставщику. Депозитный счет замкнут на НДС.
Неопознанный субсчет
Если в банковском платеже указан неверный VÖEN поставщика или поставщик не является плательщиком НДС, деньги не теряются, а попадают на «Naməlum sub-uçot hesabı» самого покупателя. Оттуда их потом нужно направить правильному получателю. На практике это одна из главных причин, почему НДС «завис» и зачет не прошел в нужном месяце.
Типичные ошибки и как их исправить
- Вся сумма с НДС ушла на депозитный счет. Пример из MKS.az: компания отправила 118 000 манатов на депозит поставщика вместо 18 000. Поставщик не может использовать лишние 100 000 (это не его деньги, и с депозита они на расчетный счет не выводятся), а налоговая служба может прислать письмо о несоответствии. Порядок исправления: сначала банк, если перевод еще не прошел; иначе поставщик возвращает лишнее на депозитный счет покупателя, а покупатель заново платит стоимость на банковский счет поставщика.
- Опоздали с НДС больше чем на рабочий день. Срок в статье 175.1.3 привязан к каждой оплате. Если стоимость ушла в пятницу, проверьте, что платеж НДС тоже отправлен вовремя.
- Оплатили частично, а НДС полностью (или наоборот). НДС перечисляется пропорционально каждой оплате. Расхождение создает разрыв между накладной и депозитом, который потом приходится разбирать вручную.
- Неверный VÖEN. Деньги окажутся на неопознанном субсчете, зачета не будет, пока их не перенаправят.
- НДС заплатили наличными или на расчетный счет. Зачета не будет (статьи 175.1 и 175.2).
Чек-лист бухгалтера перед оплатой поставщику
- e-qaimə получена в кабинете, и если ее исправляли, взята актуальная версия;
- VÖEN поставщика в платежке совпадает с VÖEN в накладной;
- сумма НДС равна 18% от оплачиваемой части стоимости;
- стоимость и НДС уходят одним днем или НДС не позже следующего рабочего дня;
- перевод НДС привязан к серии и номеру накладной;
- в конце месяца выписка по депозитному счету сверена с регистром входящих накладных.
Изменения с 1 января 2027 года
Законом № 445-VIIQD от 13 июля 2026 года в статью 175.8 Налогового кодекса добавлено новое предложение. С 1 января 2027 года на 4 года налогоплательщики, которые не работают в нефтегазовой сфере и относятся к негосударственному сектору, смогут переводить средства с депозитного счета ƏDV в Государственный фонд социальной защиты. Это право, а не обязанность. Порядок и условия должен определить орган, назначенный соответствующим органом исполнительной власти; на дату публикации статьи мы не нашли утвержденного порядка.
Для компаний с постоянным остатком на депозитном счете (например, у которых входящий НДС от покупателей больше, чем НДС к оплате поставщикам и в бюджет) это возможность направить простаивающие деньги в фонд. Будут ли такие переводы засчитываться в счет социальных взносов и на каких условиях, станет ясно из порядка; как только его опубликуют, мы обновим статью.
Как вести депозитный счет ƏDV в Odoo
Честно о стартовой точке: в Odoo 20 нет стандартной локализации для Азербайджана (модуля l10n_az) и нет коннектора к e-taxes.gov.az. Значит, и депозитного счета «из коробки» тоже нет. При внедрении Caucasus ERP настраивает его так:
- Отдельный журнал «ƏDV depozit hesabı» в Odoo со своим счетом учета, чтобы остаток в системе совпадал с балансом в кабинете налоговой.
- НДС 18% с признанием по оплате. В Odoo у налога есть настройка «Based on Payment» (налог признается по факту оплаты, через транзитный счет). Это ближе к логике статьи 175, чем признание по дате счета, но учтите: Odoo признает налог пропорционально любой оплате счета, не различает, ушли деньги на банковский или на депозитный счет, и не проверяет, получена ли e-qaimə. Это условие мы контролируем отдельным полем серии и номера накладной и отчетом.
- Оплата поставщику в две части: стоимость платится из банковского журнала, а НДС либо тоже через банк на депозитный счет поставщика, либо из журнала депозитного счета, если НДС оплачивается с остатка через кабинет. Обе оплаты сверяются с одним счетом поставщика.
- Сверка с выпиской. Выписку из «Hesab üzrə çıxarış» или Excel-список переводов загружаем в журнал депозитного счета (при необходимости после конвертации) и сверяем, как обычную банковскую выписку.
- Отчет для бухгалтера: входящие накладные без оплаты НДС на депозит, оплаты НДС без накладной, расхождения сумм.
Подписание переводов в кабинете остается за сотрудником компании с ASAN İmza или SİMA: публичного API для операций с депозитным счетом мы не нашли, поэтому Odoo готовит данные и сверяет результат, а не отправляет деньги сам.
Где такая схема не подходит
Если у компании несколько десятков поставщиков и оплаты раз в месяц, отдельная автоматизация депозитного счета может быть избыточной: хватит регламента и ежемесячной сверки в Excel. Смысл в настройке Odoo появляется, когда платежей сотни, есть частичные оплаты и авансы, и бухгалтерия тратит дни на поиск «зависшего» НДС. Если вы еще выбираете систему, начните со статьи что такое Odoo, а условия внедрения для Азербайджана смотрите на странице Caucasus ERP в Азербайджане.
FAQ
Что такое депозитный счет НДС в Азербайджане?
Это субсчет плательщика НДС на депозитном счете ƏDV, открытом в Государственном казначействе. На него покупатели перечисляют сумму НДС по его e-qaimə. Им управляют через модуль «ƏDV-nin Depozit Hesabı» в кабинете на new.e-taxes.gov.az. Деньги с него можно направить только на определенные цели: НДС поставщикам, в бюджет, по импорту.
В какой срок нужно перечислить НДС на депозитный счет?
По статье 175.1.3 Налогового кодекса в течение одного рабочего дня с даты оплаты стоимости. Каждая оплата по e-qaimə считается отдельной операцией, поэтому при авансе и окончательном расчете НДС перечисляется пропорционально каждому платежу.
Можно ли заплатить НДС поставщику наличными или на его расчетный счет?
Заплатить можно, но зачесть такой НДС нельзя. По статье 175.1 НДС зачитывается, только если он перечислен на депозитный счет ƏDV, а статья 175.2 прямо исключает из зачета наличные, внесенные непосредственно на банковский счет поставщика. Для зачета НДС должен пройти через депозитный счет безналичным платежом.
Что делать, если всю сумму с НДС по ошибке отправили на депозитный счет поставщика?
Сначала обратитесь в банк: если перевод еще не прошел, банк может его вернуть. Если деньги уже поступили, поставщик возвращает лишнюю часть на ваш депозитный счет (на расчетный счет с депозитного вернуть нельзя), а стоимость без НДС вы заново платите на его банковский счет. Так описывает порядок MKS.az.
Умеет ли Odoo работать с депозитным счетом ƏDV?
Готового решения в стандартном Odoo нет: локализации l10n_az и коннектора к e-taxes.gov.az в нем нет. При внедрении Caucasus ERP заводит депозитный счет как отдельный журнал, настраивает НДС 18% с признанием по оплате и разбивку платежа поставщику на стоимость и НДС, а также загружает выписку по депозитному счету для сверки.
Источники
- Milli Məclis: Закон № 445-VIIQD от 13.07.2026 о внесении изменений в Налоговый кодекс (проверено 26.10.2026)
- Государственная налоговая служба: Постановление Кабинета министров № 219 от 30.12.2007, Правила депозитного счета ƏDV (проверено 26.10.2026)
- Государственная налоговая служба: инструкция «ƏDV-nin depozit hesabı», 2024 (проверено 26.10.2026)
- Государственная налоговая служба: какие операции можно проводить через депозитный счет ƏDV, 06.09.2024 (проверено 26.10.2026)
- Prakkom.az: Налоговый кодекс, статья 175 (проверено 26.10.2026)
- Muhasibat.az: Ödənilən ƏDV hansı halda və nə zaman əvəzləşdirilir?, 25.10.2024 (проверено 26.10.2026)
- MKS.az: если стоимость товара по ошибке оплачена на депозитный счет ƏDV, 17.07.2023 (проверено 26.10.2026)
- Report.az: средства с депозитного счета НДС разрешат переводить в ГФСЗ, 30.06.2026 (проверено 26.10.2026)
- Vesti.az: изменены правила использования депозитного счета по НДС, 28.07.2026 (проверено 26.10.2026)
Подробнее о внедрении: решения Odoo по отраслям · переход с 1С на Odoo
Нужна консультация по Odoo?
Обсудим Odoo для вашего бизнеса?
- Бесплатная консультация специалиста
- Демо Odoo на ваших процессах
- Ответ в течение одного рабочего дня
Читайте также
e-qaimə в Азербайджане, правила и сроки 2026 | Caucasus ERP
Что такое e-qaimə, кто выставляет электронную счет-фактуру в Азербайджане, срок 5 дней, НДС 18%, депозитный счет ƏDV и как вести e-qaimə вместе с Odoo.
Ачо Сванидзе · · 9 мин чтения
Odoo: что это за система и сколько стоит | Caucasus ERP
Odoo простыми словами: модули, разница Community и Enterprise, что нового в Odoo 20, хостинг, тарифы и локализации для Казахстана, Узбекистана и Грузии.
Ачо Сванидзе · · 8 мин чтения
НДС в Узбекистане в 2026 году: ставка и порог | Caucasus ERP
НДС в Узбекистане в 2026 году: ставка 12%, порог 12 000 БРВ с 1 июня, упрощённый НДС 6%, сроки Расчёта НДС, риск-оценка ЭСФ, возврат и планы на 2027 год.
Ачо Сванидзе · · 10 мин чтения